


Secara umum terdapat dua jenis model early warning system, yaitu leading indicator model dan discrate dependent variable model. Leading indicator model adalah penggunaan model yang menggunakan variabel – variabel ekonomi baik secara individual maupun berkelompok sebagai indikator terjadinya krisis mata uang di masa yang akan datang. Sedangkan discrete dependent variable adalah model yang menggunakan variabe bebas sebagai variabel kategorikal (discrete variable), dimana variabel tidak bebasnya dapat berbentuk kategorikal atau numerikal (continuous variable). Metode yang dapat digunakan dalam model ini dapat berbentuk logit atau probit yang akan menghasilkan binary values.
1.Pendekatan “Sinyal” untuk Mengukur Kinerja Indikator
Masing-masing indikator dianalisis secara terpisah dengan pendekatan univariate untuk memprediksi terjadinya krisis. Signal windows (Kaminsky et al, 1998) adalah periode dimana masing -masing indikator dapat diprediksi mampu mengantisispasi krisis. Berdasarkan definisi sinyal ini, maka kinerja indikator dapat diukur.Jika indikator menunjukkan sinyal yang mengarah pada kemungkinan kondisi terjadinya krisis, maka dikatakan sinyal bagus (good signal).Sebaliknya jika sinyal tidak mengarah pada kondisi terjadinya krisis setelah 24 bulan kemudian, maka dikatakan sinyal palsu/ gangguan (false signal/noise).Rasio sinyal palsu terhadap sinyal bagus disebut noise to signal ratio dan rasio ini memainkan peranan penting dalam menentukan bekerjanya sistem peringatan dini (early warning system) sebelum krisis Dalam mengukur keberhasilan suatu model early warning system, dapat digunakan sebuah matriks seperti berikut ini.
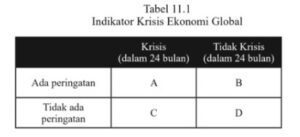
Matriks ini dihitung pada masing-masing indikator secara terpisah. Makna dari masing-masing baris sebagai berikut, yaitu: milai A adalah jumlah bulan di mana indikator menunjukkan sinyal baik, indikator yang melewati (baik di atas maupun di bawah) batas pagu ketentuannya (treshold). Nilai B adalah jumlah bulan di mana indikator menunjukkan sinyal palsu atau gangguan. Nilai C adalah jumlah bulan di mana indikator gagal untuk menunjukkan sinyal baik. Nilai D adalah jumlah bulan di mana indikator tertahan untuk menunjukkan sinyal palsu.
Konsep yang digunakan oleh Goldstein, Kaminsky dan Reinhart (2012) menyebutkan bahwa kemungkinan terjadinya krisis tidak bersyarat (unconditional probability of crisis) atau dinotasikan P (krisis) (A+C)(A+B+C+D), sementara kemungkinan terjadinya krisis dengan syarat ada sinyal (the probability of a crisis conditional on a signal) atau dinotasikan dengan P (krisis I S) A/(A+B), kekuatan prediksi marjinal (marginal of predictive power) atau dinotasikan dengan P(krisis I’S) P (krisis) atau dengan kata lain sering disebut noise-to signal ratio yang menunjukkan rasio sinyal palsu terhadap sinyal baik. Rasio ini memberi kemudahan dalam melakukan interpretasi terhadap krisis. Noise-to-signal ratio ini didefenisikan dengan:
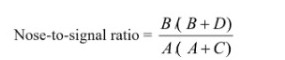
Semakin kecil nilai rasio ini, semakin baik rasio sinyal palsu yang menjadi sinyal baik. Jika indikator dari rasio ini sama dengan satu menunjukkan sinyal palsu sama besarnya dengan sinyal baiknya. Keunggulan model logit ini dibandingkan dengan model signal adalah bahwa hasil perhitungan dari setiap variabel langsung memberikan kontribusi dalam perhitungan probabilitas terjadinya krisis keuangan Jadi tidak diperlukan lagi konversi dari indeks komposit seperti pada model sinyal.
2.Hh Contagion Effect Theory (Teori Efek Domino)
Contagion didefinisikan sebagai sebuah peningkatan signifikan pada hubungan lintas pasar setelah shock pada suatu negara (atau sekelompok negara), sebagaimana diukur oleh perbandingan harga aset atau pergerakan bersama arus keuangan di pasar terhadap co-movement pada masa stabil. Kedekatan geografis dan kesamaan karakteristik memungkinkan negara di kawasan Asia memiliki efek domino (contagion effect)yang sangat tinggi.
Menurut Dornbusch (2002) mengemukakan tiga definisi contagion. Pertama, contagion dapat diinterprestasikan sebagai terjadi krisis di suatu negara dan krisis yang terjadi di negara tersebut menimbulkan serangan spekulasi pada negara lain. Sebagai contoh adalah serangan besar-besaran yang menyebabkan Brazil menderita pada akhir 1998 setelah Rusia jatuh Kedua, contagion dalam arti restriktif merupakan tranmisi dan suatu shock meliwati lintas batas negara atau secara umum terjadi korelasi yang signifikan antar negera yang terjadi di luar hubungan fundamental antara negara dan di luar common shocks. Contagion dalam arti restriktif biasanya disebut sebagai excess co-movement dan umumnya dijelaskan oleh herd behavior. Ketiga, contagion dalam arti sangat restriktif yaitu suatu fenomena yang terjadi ketika korelasi antar lintas negara meningkat selama periode krisis dibandingkan pada saat perekonomian normal. Terdapat empat kriteria yang dapat digunakan untuk menditeksi ada tidaknya contagion effect, yaitu berdasarkan korelasi harga aset, conditional probability dari krisis mata uang, terjadinya tranmisi dari perubahan volatilitas dan adanya pergerakan aliran modal.
Teori domino adalah fenomena perubahan berantai berdasarkan prinsip geostrategis. Pola perubahan dianalogikan seperti domino China (mahyong) yang berdiri tegak, apabila domino paling awal dijatuhkan, ia akan menimpa domino terdekat, dan proses ini akan berlanjut hingga ke keping domino terakhir. Efek domino terjadi karena adanya teori pasar kuat mempengaruhi pasar yang lebih lemah. Penyebab terjadinya contagion terdiri dari beberapa penyebab seperti fundamental dan prilaku investor.
Baca Juga MANAJEMEN KRISIS – Bag.1
Baca Juga MANAJEMEN KRISIS – Bag.2
Baca Juga MANAJEMEN KRISIS – Bag.4
Baca Juga MANAJEMEN KRISIS – Bag.5
Baca Juga MANAJEMEN KRISIS – Bag.6
Baca Juga MANAJEMEN KRISIS – Bag.7
Baca Juga MANAJEMEN KRISIS – Bag.8
Baca Juga MANAJEMEN KRISIS – Bag.9
Baca Juga MANAJEMEN KRISIS – Bag.10
Sumber
Manajemen Sumber Daya Manusia Di Era Revolusi Industri 4.0
Dr Sitti Nurbaya S.pd,MM,2020



